Al decennialang zitten de Verenigde Staten met een structureel tekort op de handelsbalans. De meeste economen zullen zeggen dat een tekort op zich geen probleem is, aangezien dergelijke tekorten zelf corrigerend zijn, tenminste met flexibele wisselkoersen. Wanneer een land een tekort heeft op de handelsbalans dan leidt dit tot een neerwaartse druk op de wisselkoers van de munt. Als de koers daalt, wordt de uitvoer goedkoper en de invoer duurder. De export neemt daardoor toe en de ivoer neemt af; waardoor het tekort verdwijnt (of toch tenminste reduceert). Aangezien de V.S. echter te maken heeft met structurele tekorten is het duidelijk dat deze “automatische stabilisatoren” niet meer werken.
In tegenstelling tot een tijdelijk tekort, is een structureel tekort wél een probleem. In sommige omstandigheden kan zo’n tekort leiden tot structurele tekorten op de overheidsbegroting: de zgn. “twin deficits”. Lange tijd werd aangenomen dat de overheidstekorten de oorzaak waren van de tekorten op de handelsbalans. Immers, als gezinnen meer uitgeven dan ze sparen m.a.w. als ze meer consumeren dan wordt geproduceerd, moet dat overschot worden “gecompenseerd” door goederen uit het buitenland. Voor de overheid geldt net hetzelfde. Echter, het oorzakelijk verband hoeft niet noodzakelijk in die richting te lopen. Het verband kan ook omgekeerd zijn en dat lijkt de laatste jaren wel degelijk het geval te zijn. Waarom?
In feite komt het erop neer dat een aantal belangrijke economieën (zoals China) een beleid voeren dat ten goede komt aan producenten ten koste van consumenten (inkomenstransferten van gezinnen naar bedrijven zoals onderwaardering van de munt, loonmatiging en industriële subsidies). Als gevolg hiervan wordt het land competitiever maar de gezinnen hebben niet langer genoeg inkomen om al die producten te kopen. Er bestaat dus een onbalans tussen productie en vraag. De binnenlandse vraag is onvoldoende om de binnenlandse productie te absorberen. Deze overproductie kan enkel worden opgelost door het exces te exporteren. Overproductie leidt dus tot een handelsoverschot. Omgekeerd leidt “overconsumptie” (er is veel meer vraag dan productie) tot een handelstekort.
Wanneer inkomsten getransfereerd worden van gezinnen naar bedrijven dan heeft dit ook tot effect dat zowel de spaarquote (S) als de investeringsquote (I) de hoogte in gaat. Gezinnen die minder inkomen hebben worden immers gedwongen om meer te sparen, terwijl de bedrijven het kapitaal dat ze als gevolg van de transfers ontvangen zullen investeren. Probleem is dat de investeringsopportuniteiten niet eindeloos zijn waardoor de toegenomen besparingen niet langer kunnen geabsorbeerd worden door bijkomende investeringen. S wordt groter dan I en dat spaaroverschot moet ergens naartoe, meestal dus naar het buitenland. En vaak is dat buitenland de V.S. Belangrijk daarbij is dat de V.S. al dit kapitaal niet nodig heeft. De V.S. is het land van bestemming omdat het diepe en liquide kapitaalmarkten heeft met een grote voorraad aan veilige financiële activa, en een bereidheid om zijn kapitaalrekening open te laten. Met andere woorden, landen met een spaaroverschot hebben een plaats nodig om dat overschot kwijt te kunnen, en de V.S. is vrijwel de enige plaats in de wereld dat bereid en bekwaam is om al dat kapitaal te absorberen. Precies dat is ook de reden waarom de dollar de status van reservemunt heeft (en waarom ze die status nog wel enige tijd zal behouden.)
We hebben dus gezien dat de V.S. een handelstekort heeft omdat het te veel consumeert en te weinig produceert terwijl landen als China te veel produceren en te weinig consumeren. Daardoor ontstaat er een handelsstroom van China naar de V.S. Maar we hebben ook gezien dat het Chinese transferbeleid van gezinnen naar bedrijven een kapitaaloverschot heeft doen ontstaan dat ze alleen maar in de V.S. kwijt kunnen. Deze kapitaalstromen drijven de dollar de hoogte in waardoor de Amerikaanse industrie minder competitief wordt en de V.S. gedwongen wordt om zich aan te passen in de vorm van “consumer of last resort”. De kapitaalstromen zijn met andere woorden de drijvers van de handelsstromen, en niet andersom. De V.S. consumeert te veel (privé en overheid) wegens de netto-kapitaalstromen vanuit landen als China.
De kapitaalbalans is (in dit geval!) de drijver van de handelsbalans. We zeggen “in dit geval” want dat is niet altijd zo. Waarom weten we het “in dit geval” dan dat het wel zo is? Omdat landen die werkelijk kapitaal nodig hebben om hun tekorten te financieren, hun munt in waarde zien DALEN, te kampen hebben met zeer hoge rentevoeten en met een lage waardering van activa. De ervaring van de V.S. is precies omgekeerd. Zo is de waarde van de dollar met 350% gestegen gedurende vier decennia van handelstekorten wat weinig steekhoudt aangezien dat Amerikaanse producten alleen maar duurder maakt, net op het moment dat ze goedkoper zouden moeten worden. Door de stijgende koers prijst Amerika zich uit de markt, waardoor het automatisch correctiemechanisme niet langer speelt: vandaar dat de tekorten structureel zijn, wat alleen maar verklaart kan worden door het feit dat de buitenlandse vraag naar U.S. activa de dans leiden.
So far, so good (of bad). Maar wat heeft het Amerikaans begrotingstekort hiermee nu te maken? We hebben gezien dat het overschot op de handelsbalans van landen zoals China het gevolg is van het onderdrukken van de binnenlandse vraag. Wanneer dat op systematische wijze gebeurt en die landen weigeren te herbalanceren door het stimuleren van de consumptie dan valt die taak op de schouders van de rest van de wereld, in casu de V.S. De Verenigde Staten moeten het tekort aan de globale vraag opvangen door systematisch handelstekorten te lopen. Ze kan dat doen op drie manieren: de overheid kan zelf meer uitgeven dan ze ontvangt (= overheidstekort), de private sector kan de leverage verhogen, of de binnenlandse productie (en werkgelegenheid) kan dalen. En de voorbije jaren heeft de V.S. vooral geopteerd voor de eerste optie. Vandaar dus : twin deficits. Verre van ideaal, maar beter dan de andere twee. Europa heeft immers hetzelfde probleem gekend met zuidelijke landen die hun handelstekorten met de noordelijke landen niet konden opvangen met het verhogen van het begrotingstekort wegens het bezuinigingsbeleid van de Europese Commissie. De gevolgen werden gedragen door de private sector met lagere reële lonen, hogere werkloosheid en stagnerende groei.
Dit wil niet zeggen dat het begrotingsbeleid van de EU persé fout is. Maar voor landen met een structurele handicap op de handelsbelans kan het nefast zijn. Wanneer landen hun spaaroverschotten dumpen, moet het geabsobeerd worden. Dat kan door de overheid, met stijgende overheidsschuld als gevolg. Dat kan door de private sector waardoor je kredietbubbels en financiele crisissen riskeert, of door neimand met als gevolg deflatie en werkloosheid. Kortom, voordat men kiest voor zuiniig beleid dient met eerst de onderliggende onbalans aan te pakken.
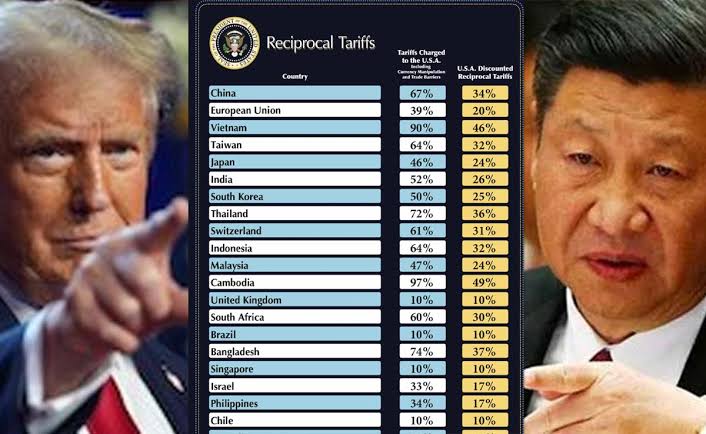
Wat heeft dit allemaal te maken met de tarieven van Donald Trump? Door de tarieven te verhogen wordt de Chinese export naar de V.S. duurder, waardoor dat land gedwongen wordt om zijn subsidiëring van de productie te verminderen, de binnenlandse consumptie te stimuleren en minder exportgericht te worden. Of dit gaat werken is nog maar de vraag, want gezien bovenstaande is het duidelijk dat tarieven het probleem in principe vanuit de verkeerde richting aanpakt (van handelstekort naar onbalans op de kapitaalstromen terwijl het oorzakelijk verband omgekeerd is), maar toch kan het China dwingen om ook de oorzaak nl. het overschot aan kapitaal aan te pakken.
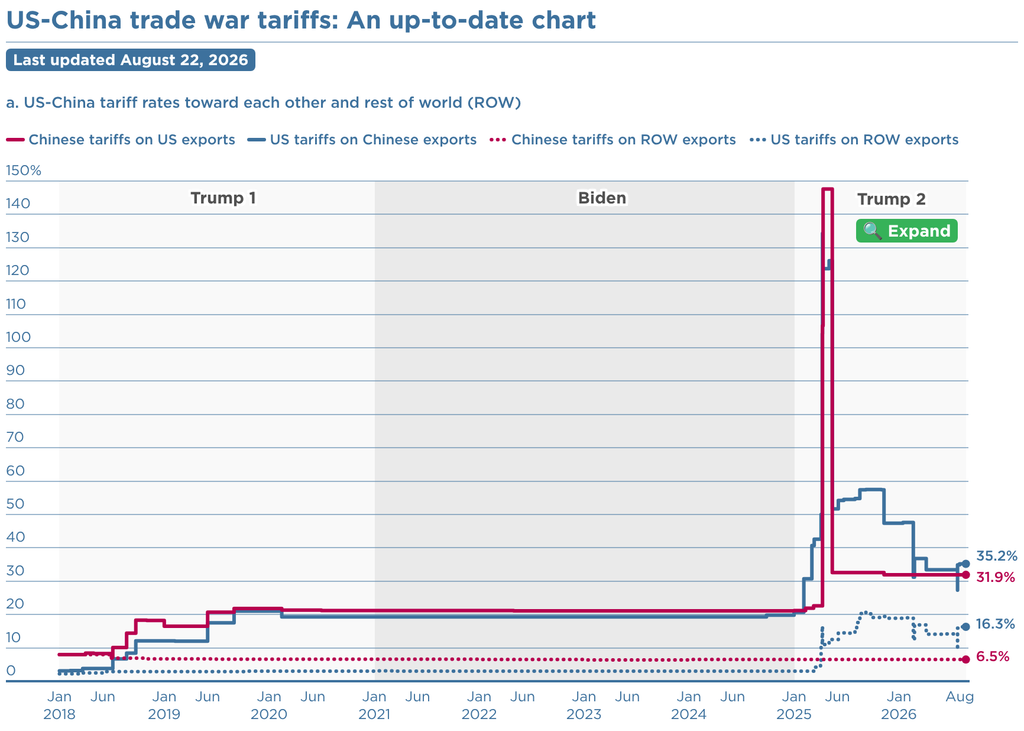
Of dat daadwerkelijk gaat gebeuren is nog maar de vraag. Intussen zijn de Amerikaanse tarieven op Chinese export immers gedaald tot ongeveer het niveau van de Chinese tarieven op Amerikaanse producten. Natuurlijk is dit niet het volledig verhaal, want ook volume van export en import spelen uiteraard een rol, maar hoe dan ook blijft de essentie dat China zelf het probleem zal moeten aanpakken.